
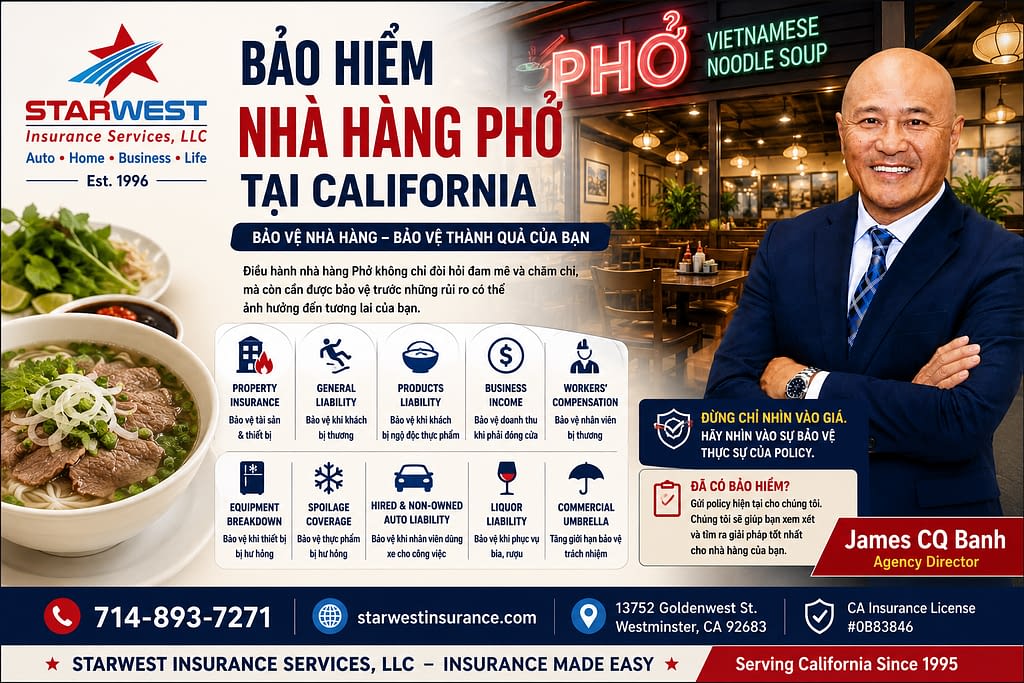
Mở một nhà hàng Phở tại California không chỉ là nấu một tô phở ngon.
Mỗi ngày, chủ nhà hàng phải đối mặt với rất nhiều rủi ro:
🔥 Cháy bếp
💧 Hư hỏng do nước
🧑🍳 Nhân viên bị thương
🚶 Khách hàng trượt té
🍜 Khách hàng cáo buộc bị ngộ độc thực phẩm
🏪 Thiệt hại tài sản và equipment
💵 Nhà hàng phải đóng cửa sau một covered loss
🚗 Nhân viên sử dụng xe cho công việc
Chỉ một tai nạn nghiêm trọng cũng có thể gây thiệt hại tài chính rất lớn.
Đó là lý do tại sao Restaurant Insurance không nên chỉ được lựa chọn dựa trên câu hỏi:
“Policy nào rẻ nhất?”
Câu hỏi quan trọng hơn là:
“Nếu có chuyện xảy ra, policy của tôi thực sự bảo vệ những gì?”
Tại StarWest Insurance Services, chúng tôi giúp các chủ nhà hàng Việt Nam tại California tìm hiểu và so sánh những lựa chọn bảo hiểm phù hợp với hoạt động kinh doanh của mình.
🔥 1. Property Insurance – Nếu Nhà Hàng Bị Cháy Thì Sao?
Đây là một trong những rủi ro lớn nhất của restaurant.
Một nhà hàng Phở có thể sử dụng:
- Gas ranges
- Commercial stoves
- Deep fryers
- Grills
- Hood & duct systems
- Refrigerators/freezers
- Electrical equipment
- Nhiều thiết bị hoạt động liên tục
Nếu xảy ra một covered fire, thiệt hại có thể rất lớn.
Property Insurance có thể bảo hiểm những tài sản được liệt kê và đáp ứng điều khoản của policy, chẳng hạn như:
Kitchen equipment
Tables & chairs
POS systems
Refrigerators & freezers
Tenant improvements
Business personal property
Inventory
Nếu bạn thuê building, đừng nghĩ rằng bảo hiểm của landlord sẽ tự động bảo hiểm tài sản của nhà hàng.
Building của landlord và business property của bạn là hai vấn đề khác nhau.
🚶 2. General Liability – Khách Trượt Té Trong Nhà Hàng
Hãy tưởng tượng:
Một nhân viên vừa lau sàn.
Khách hàng đi ngang qua, trượt chân, té xuống và bị thương.
Khách phải đi bệnh viện và sau đó yêu cầu nhà hàng chịu trách nhiệm.
Đây là một ví dụ điển hình về General / Premises Liability exposure.
General Liability có thể giúp bảo vệ doanh nghiệp đối với một số covered claims về bodily injury hoặc property damage.
Một số tình huống thường gặp:
✔️ Khách trượt và té
✔️ Khách vấp phải đồ vật
✔️ Ghế bị gãy làm khách bị thương
✔️ Đồ vật rơi trúng khách
✔️ Một số thiệt hại tài sản của người khác
Với một restaurant có hàng trăm khách ra vào mỗi ngày, liability coverage cực kỳ quan trọng.
🍜 3. Product Liability – Nếu Khách Nói Ăn Phở Bị Ngộ Độc?
Đây là exposure đặc biệt quan trọng đối với nhà hàng.
Ví dụ:
Một gia đình ăn tối tại nhà hàng.
Ngày hôm sau, một người bị bệnh và cáo buộc rằng thức ăn của nhà hàng gây ra food poisoning.
Cho dù nhà hàng có thực sự gây ra vấn đề hay không, một allegation vẫn có thể dẫn đến claim hoặc lawsuit.
General Liability policies dành cho restaurants thường cần được xem xét kỹ về Products-Completed Operations / Product Liability.
Điều này có thể liên quan đến những cáo buộc như:
🍜 Foodborne illness
🥩 Contaminated food
🥜 Allergic reactions
🥡 Food sold for takeout
📦 Một số exposures liên quan đến food products
Coverage thực tế luôn phụ thuộc vào policy, endorsements và exclusions.
🥜 4. Food Allergy – Một Sai Lầm Nhỏ Có Thể Trở Thành Claim Lớn
Food allergies là một vấn đề mà restaurant owners không nên xem nhẹ.
Ví dụ khách nói:
“Tôi bị dị ứng đậu phộng. Món này có đậu phộng không?”
Nhân viên trả lời không chính xác.
Khách ăn món đó và bị phản ứng nghiêm trọng.
Tình huống như vậy có thể tạo ra một liability claim đáng kể.
Nhà hàng nên có procedures rõ ràng để nhân viên xử lý các câu hỏi về allergies và ingredients.
Insurance rất quan trọng, nhưng risk management cũng quan trọng không kém.
💵 5. Business Income – Nếu Nhà Hàng Phải Đóng Cửa 3 Tháng?
Đây là coverage mà nhiều chủ doanh nghiệp không chú ý cho đến khi quá muộn.
Giả sử một covered fire gây thiệt hại nghiêm trọng cho kitchen.
Nhà hàng phải đóng cửa trong 3 tháng để sửa chữa.
Bạn không còn doanh thu như bình thường.
Nhưng nhiều expenses vẫn tiếp tục:
Rent
Payroll hoặc key employees
Utilities
Loan payments
Insurance
Các fixed expenses khác
Bạn sẽ lấy tiền ở đâu để tiếp tục?
Đây là lý do Business Income / Business Interruption Coverage có thể cực kỳ quan trọng.
Tùy theo policy và covered loss, coverage này có thể giúp thay thế một phần lost business income và continuing expenses trong thời gian restoration.
❄️ 6. Equipment Breakdown – Refrigerator Hư Thì Sao?
Một commercial refrigerator hoặc freezer có thể chứa hàng ngàn đô-la thực phẩm.
Nếu equipment bị breakdown:
❄️ Refrigerator ngừng hoạt động
🥩 Meat bị hư
🍜 Ingredients phải bỏ
💰 Nhà hàng mất inventory
🔧 Equipment cần sửa chữa
Một commercial property policy không nhất thiết bảo hiểm mọi nguyên nhân mechanical breakdown.
Đó là lý do Equipment Breakdown Coverage đáng được xem xét.
🥩 7. Spoilage Coverage – Hàng Trong Freezer Bị Hư
Imagine:
Nhà hàng đóng cửa tối Chủ Nhật.
Freezer ngừng hoạt động trong đêm.
Sáng thứ Hai, bạn phát hiện toàn bộ meat, seafood và food inventory không còn sử dụng được.
Thiệt hại có thể lên đến hàng ngàn đô-la.
Spoilage Coverage có thể giúp đối với một số covered causes of loss, tùy theo policy.
Đừng tự động cho rằng property insurance sẽ trả tất cả spoiled food.
Hãy kiểm tra coverage.
🧑🍳 8. Workers’ Compensation – Nhân Viên Bị Thương Khi Làm Việc
Restaurant employees có rất nhiều workplace exposures:
🔪 Bị dao cắt
🔥 Bị phỏng
💦 Trượt té trong kitchen
📦 Bị thương khi nâng vật nặng
🍳 Bị dầu nóng bắn
🪜 Té khi lấy hàng
🚶 Repetitive motion injuries
California generally requires employers to carry Workers’ Compensation Insurance, even when they have only one employee.
Workers’ Compensation là một phần rất quan trọng trong chương trình bảo hiểm của restaurant.
🚗 9. Nhân Viên Dùng Xe Cá Nhân Đi Giao Đồ Ăn?
Đây là một exposure nhiều chủ nhà hàng bỏ qua.
Ví dụ:
Bạn nói với nhân viên:
“Chạy qua Restaurant Depot lấy đồ giúp anh.”
Nhân viên sử dụng xe cá nhân.
Trên đường đi, họ gây một tai nạn nghiêm trọng.
Bạn có thể nghĩ:
“Đó là xe của nhân viên, đâu liên quan đến restaurant?”
Không đơn giản như vậy.
Nếu nhân viên đang thực hiện công việc cho business, restaurant có thể bị kéo vào lawsuit.
Đây là lý do chúng tôi thường xem xét:
Hired & Non-Owned Auto Liability
đối với những restaurants có exposure phù hợp.
🍺 10. Nhà Hàng Có Bán Bia, Rượu Hoặc Wine?
Nếu restaurant phục vụ alcohol, hãy nói rõ với insurance agent.
Bạn có thể cần xem xét:
Liquor Liability Insurance
General Liability không nên được mặc định là giải pháp đầy đủ cho mọi liability liên quan đến alcohol.
Nếu nhà hàng phục vụ bia, wine hoặc liquor, đây là một exposure cần được đánh giá riêng.
☂️ 11. Commercial Umbrella – Nếu $1 Million Không Đủ?
Nhiều General Liability policies có limit như:
$1,000,000 Per Occurrence
Nghe có vẻ rất lớn.
Nhưng một serious injury lawsuit có thể vượt quá $1 million.
Commercial Umbrella hoặc Excess Liability có thể cung cấp thêm liability limits trên những underlying policies đủ điều kiện.
Ví dụ, tùy cấu trúc policy:
General Liability: $1 Million
Commercial Umbrella: $2 Million
= có thể cung cấp thêm protection đối với những covered claims đủ điều kiện.
🏪 BOP – Business Owner’s Policy Là Gì?
Nhiều restaurants có thể đủ điều kiện cho một:
Business Owner’s Policy (BOP)
BOP thường kết hợp một số coverage quan trọng trong một package, chẳng hạn:
🏪 Commercial Property
⚖️ General Liability
💵 Business Income
Sau đó, các coverages hoặc endorsements khác có thể được thêm vào tùy theo restaurant.
Không phải restaurant nào cũng đủ điều kiện cho BOP và coverage khác nhau theo carrier.
⚠️ Đừng Mua Restaurant Insurance Chỉ Vì Certificate of Insurance
Một sai lầm chúng tôi thường thấy là chủ restaurant chỉ muốn:
“Landlord cần $1M/$2M. Làm cho tôi policy rẻ nhất để lấy certificate.”
Certificate rất quan trọng để đáp ứng lease requirements.
Nhưng Certificate of Insurance không phải là policy.
Bạn cần biết bên trong policy thực sự có gì.
Hãy kiểm tra:
General Liability
Products Liability
Property
Business Income
Equipment Breakdown
Spoilage
Workers’ Compensation
Hired & Non-Owned Auto
Liquor Liability nếu cần
Umbrella/Excess Liability
Một policy rẻ hơn vài trăm đô-la nhưng thiếu một coverage quan trọng có thể trở thành một vấn đề rất lớn khi claim xảy ra.
🇺🇸 STARWEST HIỂU BUSINESS CỦA NGƯỜI VIỆT TẠI CALIFORNIA
Từ Phở, Bún Bò Huế, Cơm Tấm, Bánh Mì, Seafood, Coffee Shops đến các loại Vietnamese restaurants khác, mỗi business đều có exposures khác nhau.
Một restaurant có:
Beer & Wine + Delivery + Deep Fryer + 20 Employees
sẽ có nhu cầu bảo hiểm rất khác với một small takeout restaurant có 3 employees.
Bảo hiểm nên được thiết kế theo business thực tế của bạn.
🍜 CẦN BẢO HIỂM CHO NHÀ HÀNG PHỞ TẠI CALIFORNIA?
Đã có insurance?
📩 Gửi policy hiện tại cho StarWest.
Chúng tôi có thể giúp bạn xem xét:
Coverage hiện tại → Limits → Deductibles → Exposures → Những khoảng trống cần lưu ý → Các lựa chọn insurance khác có thể phù hợp.
Đang mở nhà hàng mới?
Chúng tôi cũng có thể giúp bạn xem xét insurance requirements trong commercial lease và chuẩn bị coverage cần thiết trước ngày khai trương.
⭐ STARWEST INSURANCE SERVICES, LLC
Insurance Made Easy
Auto • Home • Business • Life
Serving California since 1995
📞 714-893-7271
🌐 starwestinsurance.com
13752 Goldenwest St.
Westminster, CA 92683
CA Insurance License #0B83846
🍜 Bảo vệ nhà hàng bạn đã bỏ bao nhiêu công sức để xây dựng.
#BaoHiemNhaHang #BaoHiemQuanPho #PhoRestaurant #RestaurantInsurance #BaoHiemCalifornia #NguoiVietCalifornia #VietnameseRestaurant #BusinessInsurance #StarWestInsurance